Atlas sociaux
 Atlas des Sports
Les locations Airbnb de type commercial dans le parc résidentiel (2018-2025) : une vaste expansion de la pression sur les marchés du logement
 https://doi.org/10.48649/asf.1359
Les meublés de tourisme « commerciaux », mis en location une majeure partie de l’année, sont en rapide expansion : ils ont triplé entre 2018 et 2025. Initialement concentrés dans les grandes agglomérations et les zones touristiques, où leur régulation se renforce, ils progressent dans le périrubain et le rural. Dans les territoires en déprise, leur présence est le plus souvent appréhendée sous l’angle des opportunités de développement local, mais elle peut aussi renforcer la pression sur l’accès au logement.
Texte intégral
Depuis les années 2010, l’hébergement en locations meublées de courte durée (LCD) a connu une progression spectaculaire en France, deuxième marché mondial d’Airbnb et premier marché européen pour les trois principales plateformes (Airbnb, Booking et Expedia), avec 210 millions de nuitées (22,5 % du total en 2025). Les annonces actives Airbnb, qui ont plus que doublé entre avril 2018 et mai 2025 (de 440 529 à 987 380), sont ainsi devenues un segment clé de l’hébergement touristique. Mais l’activité des plateformes de LCD interfère aussi de plus en plus avec les marchés du logement. Car si louer occasionnellement son logement sur une plateforme relève du revenu d’appoint, les LCD « commerciales », mises en location une grande partie de l’année, participent à la transformation du parc de logements en contribuant à la réduction du nombre de résidences principales ou en optimisant l’occupation de résidences secondaires familiales.
Les LCD commerciales pèsent de manière croissante dans l’offre Airbnb : 28 % en 2018, 38 % en 2025. Leur progression est alimentée par la professionnalisation de l’activité, portée entre autres par des intermédiaires comme les conciergeries et agences immobilières. Cette dynamique contribue à la tension des marchés dans les territoires où la crise du logement est la plus aiguë, suscitant des politiques de régulation dans les quartiers centraux de grandes agglomérations comme dans quelques villes très touristiques sur le littoral ou en montagne. Dans les campagnes hors attraction urbaine, l’accent est souvent mis sur les opportunités de développement local, notamment dans des contextes de faible attractivité résidentielle, mais aussi, plus récemment, sur l’augmentation consécutive des prix immobiliers.
Une offre surtout métropolitaine et touristique, qui se diffuse rapidement dans les campagnes hors attraction urbaine
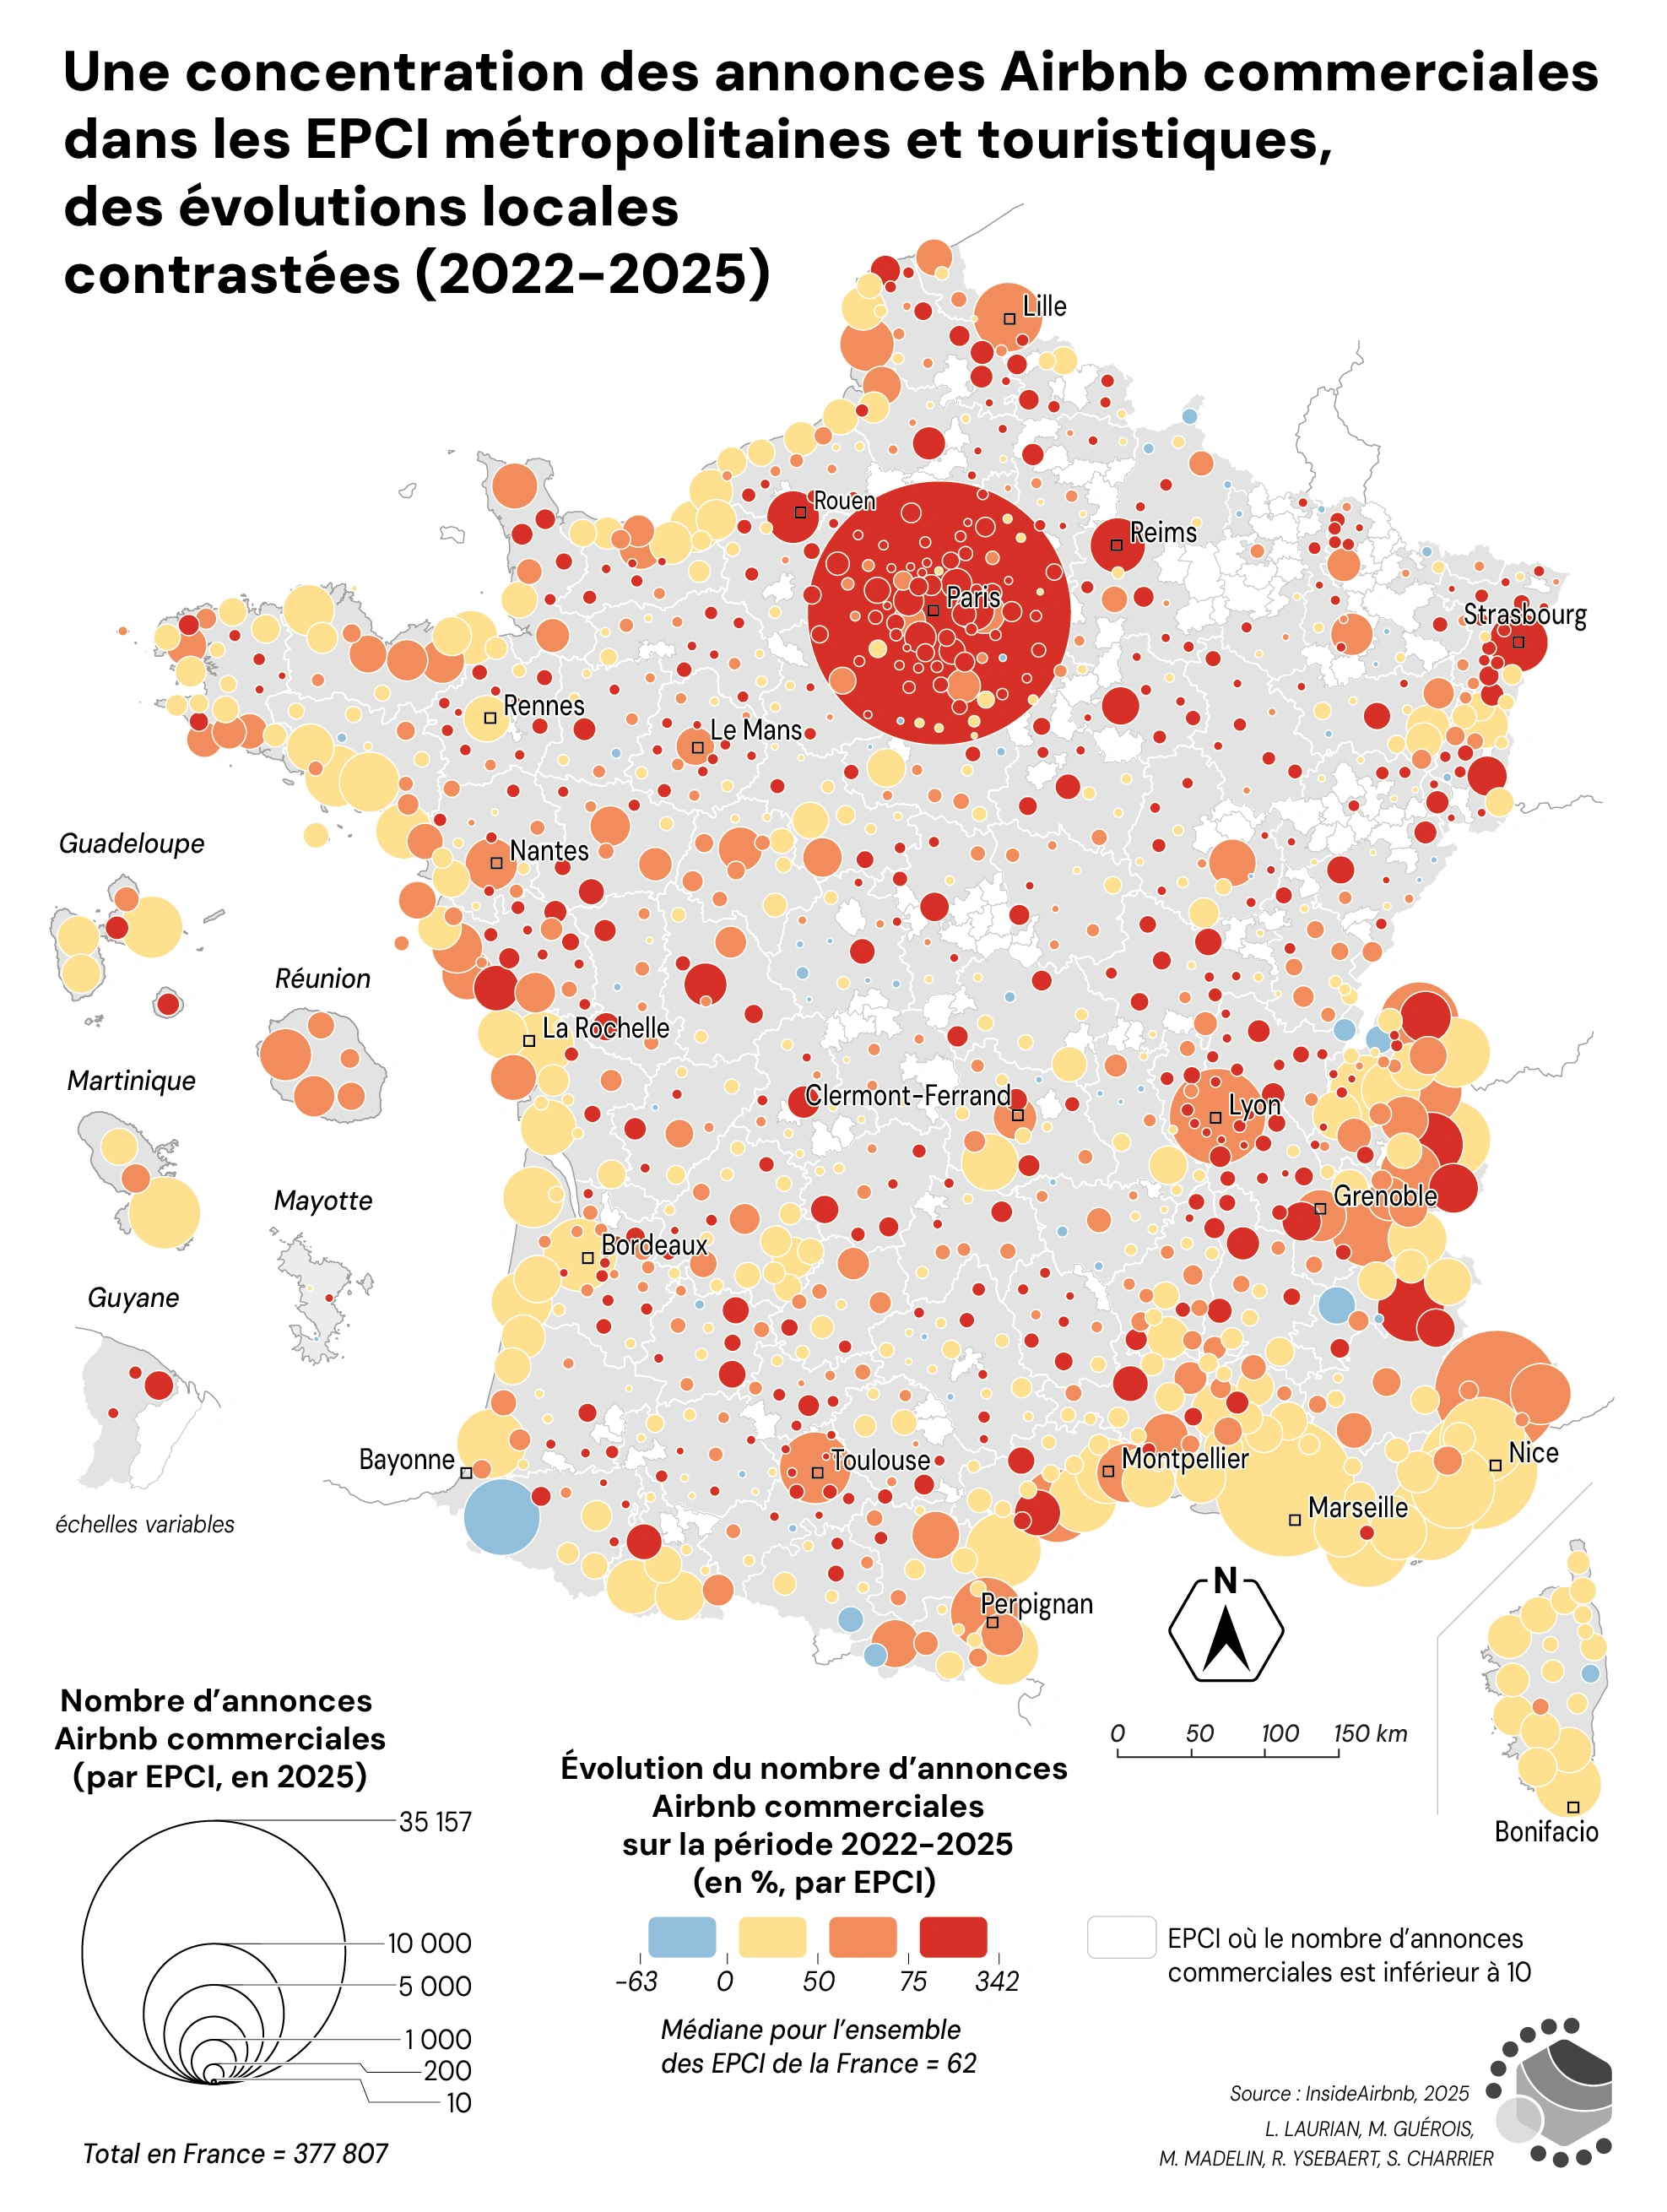
Du fait de leur ancrage massif dans le parc résidentiel, en tant qu’investissement locatif ou en complément d’occupation de villégiatures, les locations commerciales Airbnb sont fortement concentrées dans les métropoles et leurs périphéries, ainsi que dans les principaux espaces du tourisme balnéaire, de montagne et du tourisme vert (figure 1) : à l’échelle des Établissements Publics de Coopération Intercommunale (EPCI), figurent en tête la Métropole du Grand Paris (MGP), les grandes agglomérations des littoraux méditerranéen et atlantique, les littoraux touristiques de Guadeloupe et Martinique. Leur présence est donc étroitement corrélée aux indicateurs de forte valorisation des marchés du logement. Cette répartition reflète en grande partie celle des résidences secondaires, avec une nette surreprésentation dans plusieurs espaces à forte attractivité touristique : d’abord en montagne, notamment dans les Alpes, du fait de l’abondance d’appartements mis en location dans les stations de ski, hiver comme été, mais aussi dans les espaces du tourisme vert et patrimonial (Périgord noir, Gorges de l’Ardèche, routes des vins…), ou près des parcs de loisirs et de sites de grands événements culturels et sportifs. À l’inverse, ces LCD sont relativement moins présentes, par rapport aux résidences secondaires, dans des territoires à faible accessibilité et en déprise, par exemple sur le piémont oriental des Cévennes, dans les Causses et le Cantal, le Morvan, en Haute Ariège ou encore dans le Mercantour.
Figure 1. Une concentration des annonces Airbnb commerciales dans les EPCI métropolitaines et touristiques, des évolutions locales contrastées (2022-2025)
Figure 1. Une concentration des annonces Airbnb commerciales dans les EPCI métropolitaines et touristiques, des évolutions locales contrastées (2022-2025)
Sources : Inside Airbnb, 2025. Réalisation : L. Laurian, M. Guérois, M. Madelin, R. Ysebaert, S. Charrier, 2026.
Figure 2. Diffusion de l’offre d’annonces Airbnb commerciales dans les couronnes périurbaines et les espaces ruraux hors attraction urbaine (indice 100 = avril 2018)
Figure 2. Diffusion de l’offre d’annonces Airbnb commerciales dans les couronnes périurbaines et les espaces ruraux hors attraction urbaine (indice 100 = avril 2018)
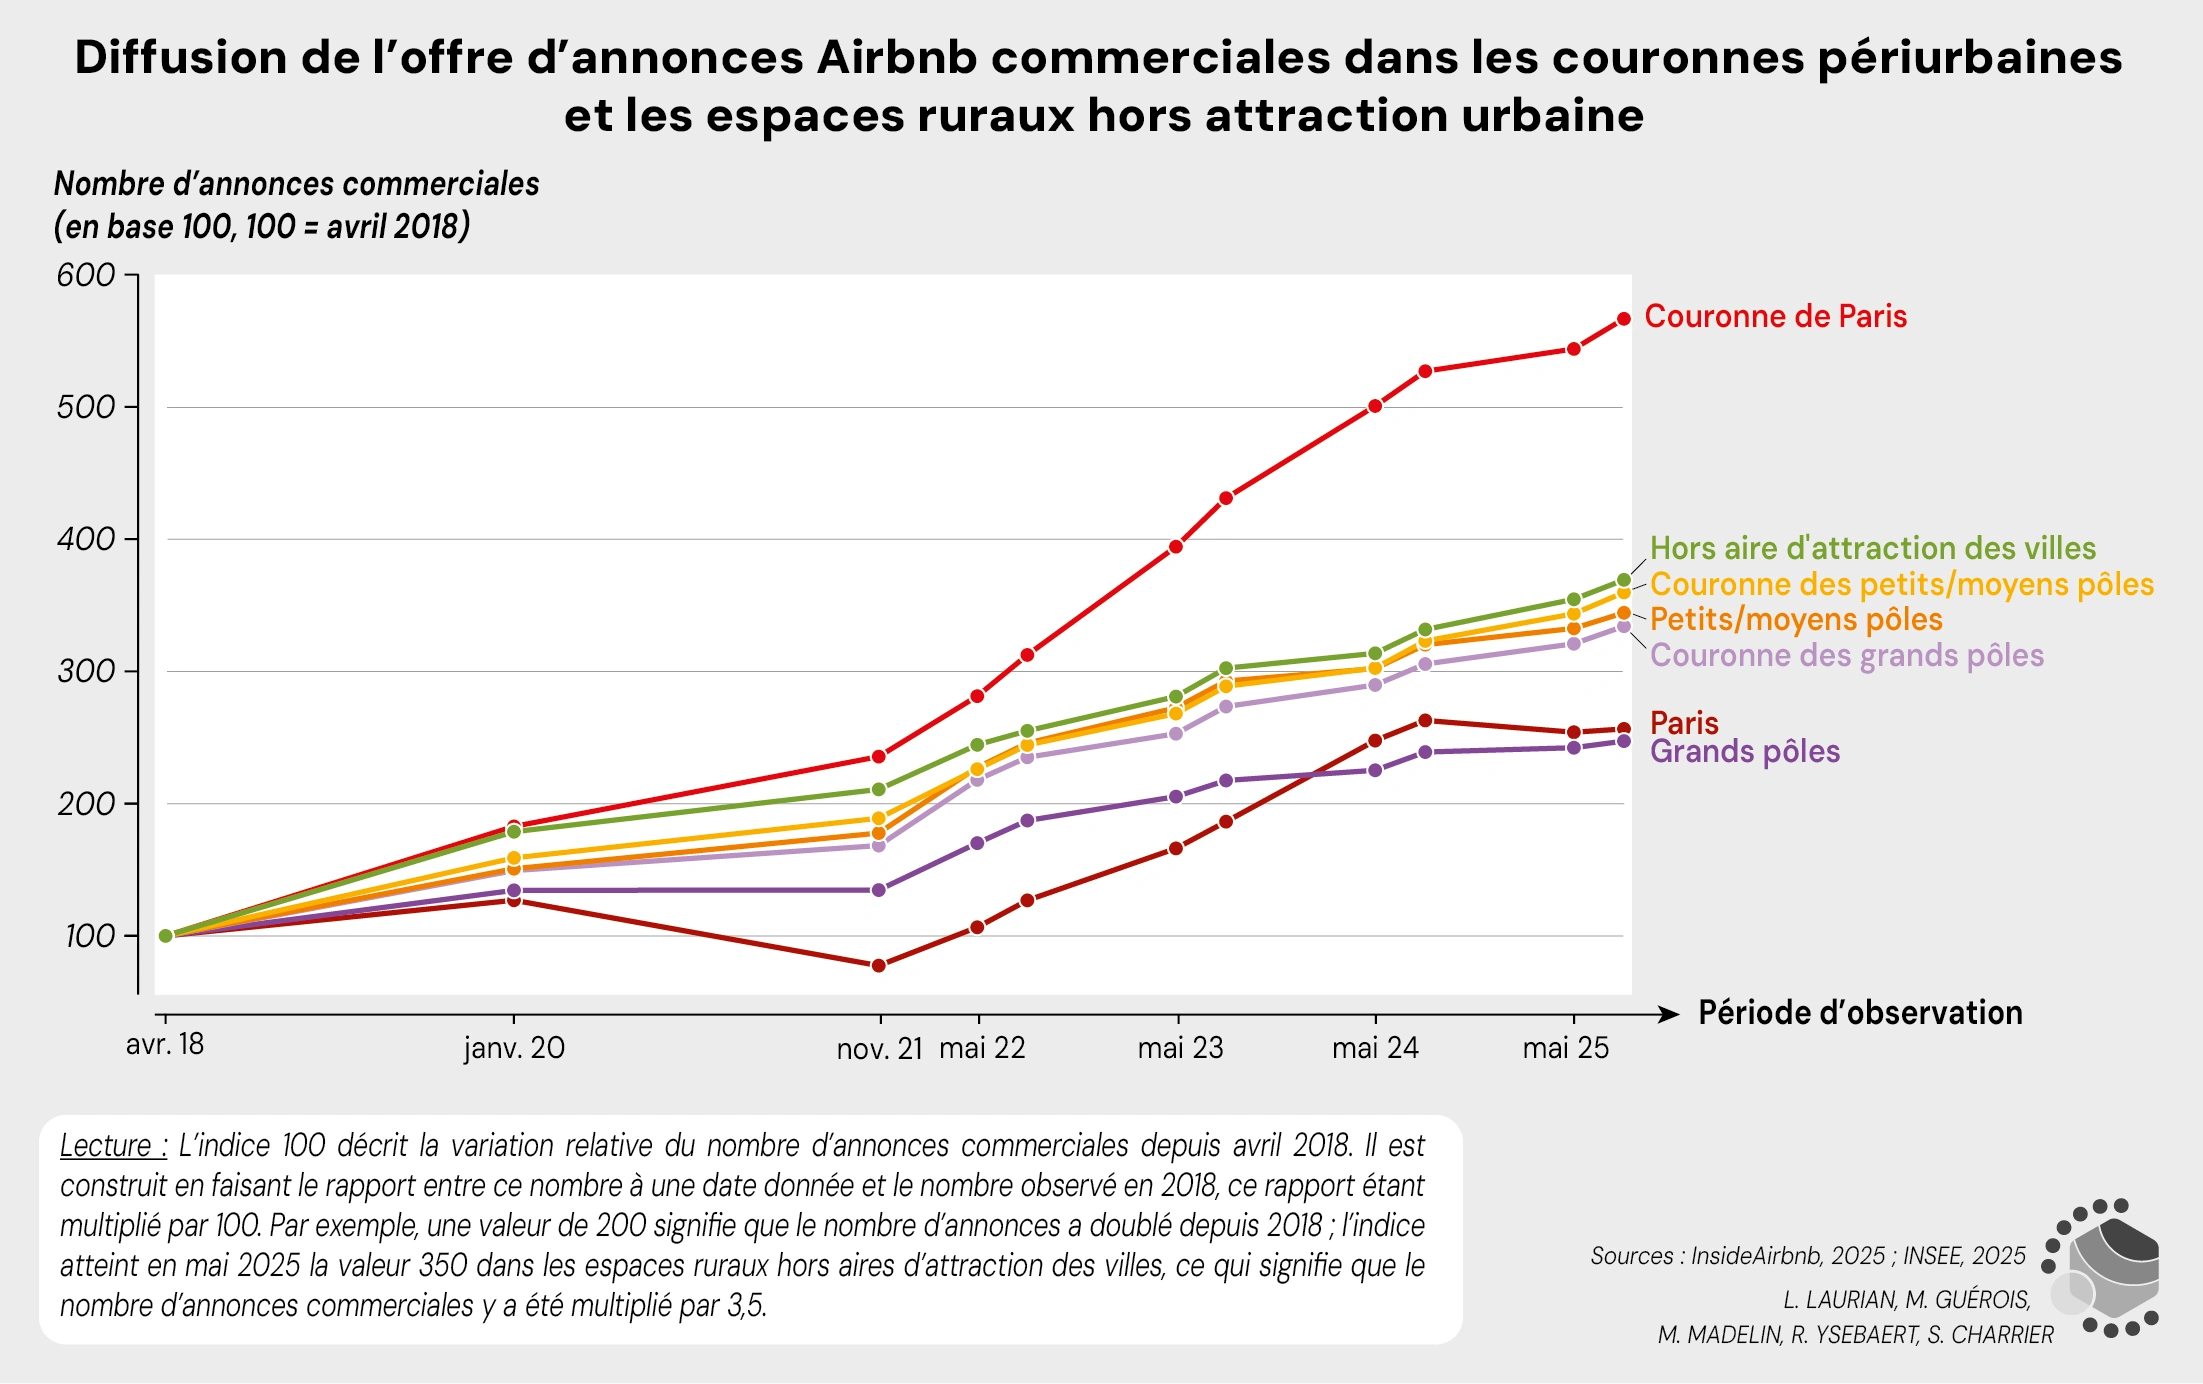
Sources : Inside Airbnb, 2025 ; INSEE, 2025. Réalisation : L. Laurian, M. Guérois, M. Madelin, R. Ysebaert, S. Charrier, 2026.
Lecture : L'indice 100 décrit la variation relative du nombre d'annonces commerciales depuis avril 2018. Il est construit en faisant le rapport entre ce nombre à une date donnée et le nombre observé en 2018, ce rapport étant multiplié par 100. Par exemple, pour une valeur de 200 signifie que le nombre d'annonces a doublé depuis 2018 ; l'indice atteint en mai 2025 la valeur de 350 dans les espaces ruraux hors aires d'attraction des villes, ce qui signifie que le nombnre d'annonces commerciales y a été multiplié par 3,5.
Jusqu’en janvier 2020 (figure 2), le parc de LCD commerciales s’étoffe d’abord plus rapidement dans les espaces ruraux hors attraction urbaine (+0,39 %/an), puis dans les villes petites et moyennes et l’ensemble des couronnes périurbaines (de +0,25 à +0,27 %/an), tandis que cette progression s’essouffle dans les villes de plus de 200 000 habitants. Depuis 2022, le rattrapage de l’offre se poursuit dans les espaces de faible densité mais la croissance est beaucoup plus marquée dans le pôle parisien (+0,46 %/an) et sa couronne périurbaine (+0,31 %/an), mettant probablement en lumière l’effet des Jeux olympiques et paralympiques Paris 2024. Au-delà de ces grandes tendances, les dynamiques locales d’évolution sont contrastées (figure 1) : en dehors de la région parisienne, les progressions les plus fortes depuis 2022 témoignent aussi bien d’une diffusion autour de centralités touristiques majeures, ou dans la diagonale de faibles densités initialement peu investie, que dans certaines métropoles (Nantes, Strasbourg, à un degré moindre à Lyon et Lille) et villes moyennes (Poitiers, Angers, Le Mans).
Une inégale pression sur les marchés du logement
La mise en regard du poids des LCD commerciales dans le logement et des loyers des appartements fait apparaître des liens très variables avec la tension observée sur les marchés immobiliers (figure 3). Parmi les EPCI cumulant une part élevée de LCD commerciales (plus de 0,8 % des logements) et une forte tension sur le marché locatif, ressort avant tout un vaste arc sud-est, qui couvre les Alpes du Nord, la région Provence-Alpes-Côte d’Azur, le sud de la Drôme et de l’Ardèche, les départements littoraux d’Occitanie du Gard aux Pyrénées orientales, une majeure partie de l’Aude. On retrouve ensuite la quasi-totalité des EPCI littorales de la façade atlantique et de la Manche, depuis le Pays basque jusqu’à la côte d’Opale, avec localement de fortes densités, par exemple sur la côte landaise, dans le golfe du Morbihan, près des plages du Débarquement.
Figure 3. Une forte pression des annonces Airbnb commerciales sur les marchés locatifs à Paris, dans un vaste arc sud-est et sur le littoral (2025)
Figure 3. Une forte pression des annonces Airbnb commerciales sur les marchés locatifs à Paris, dans un vaste arc sud-est et sur le littoral (2025)
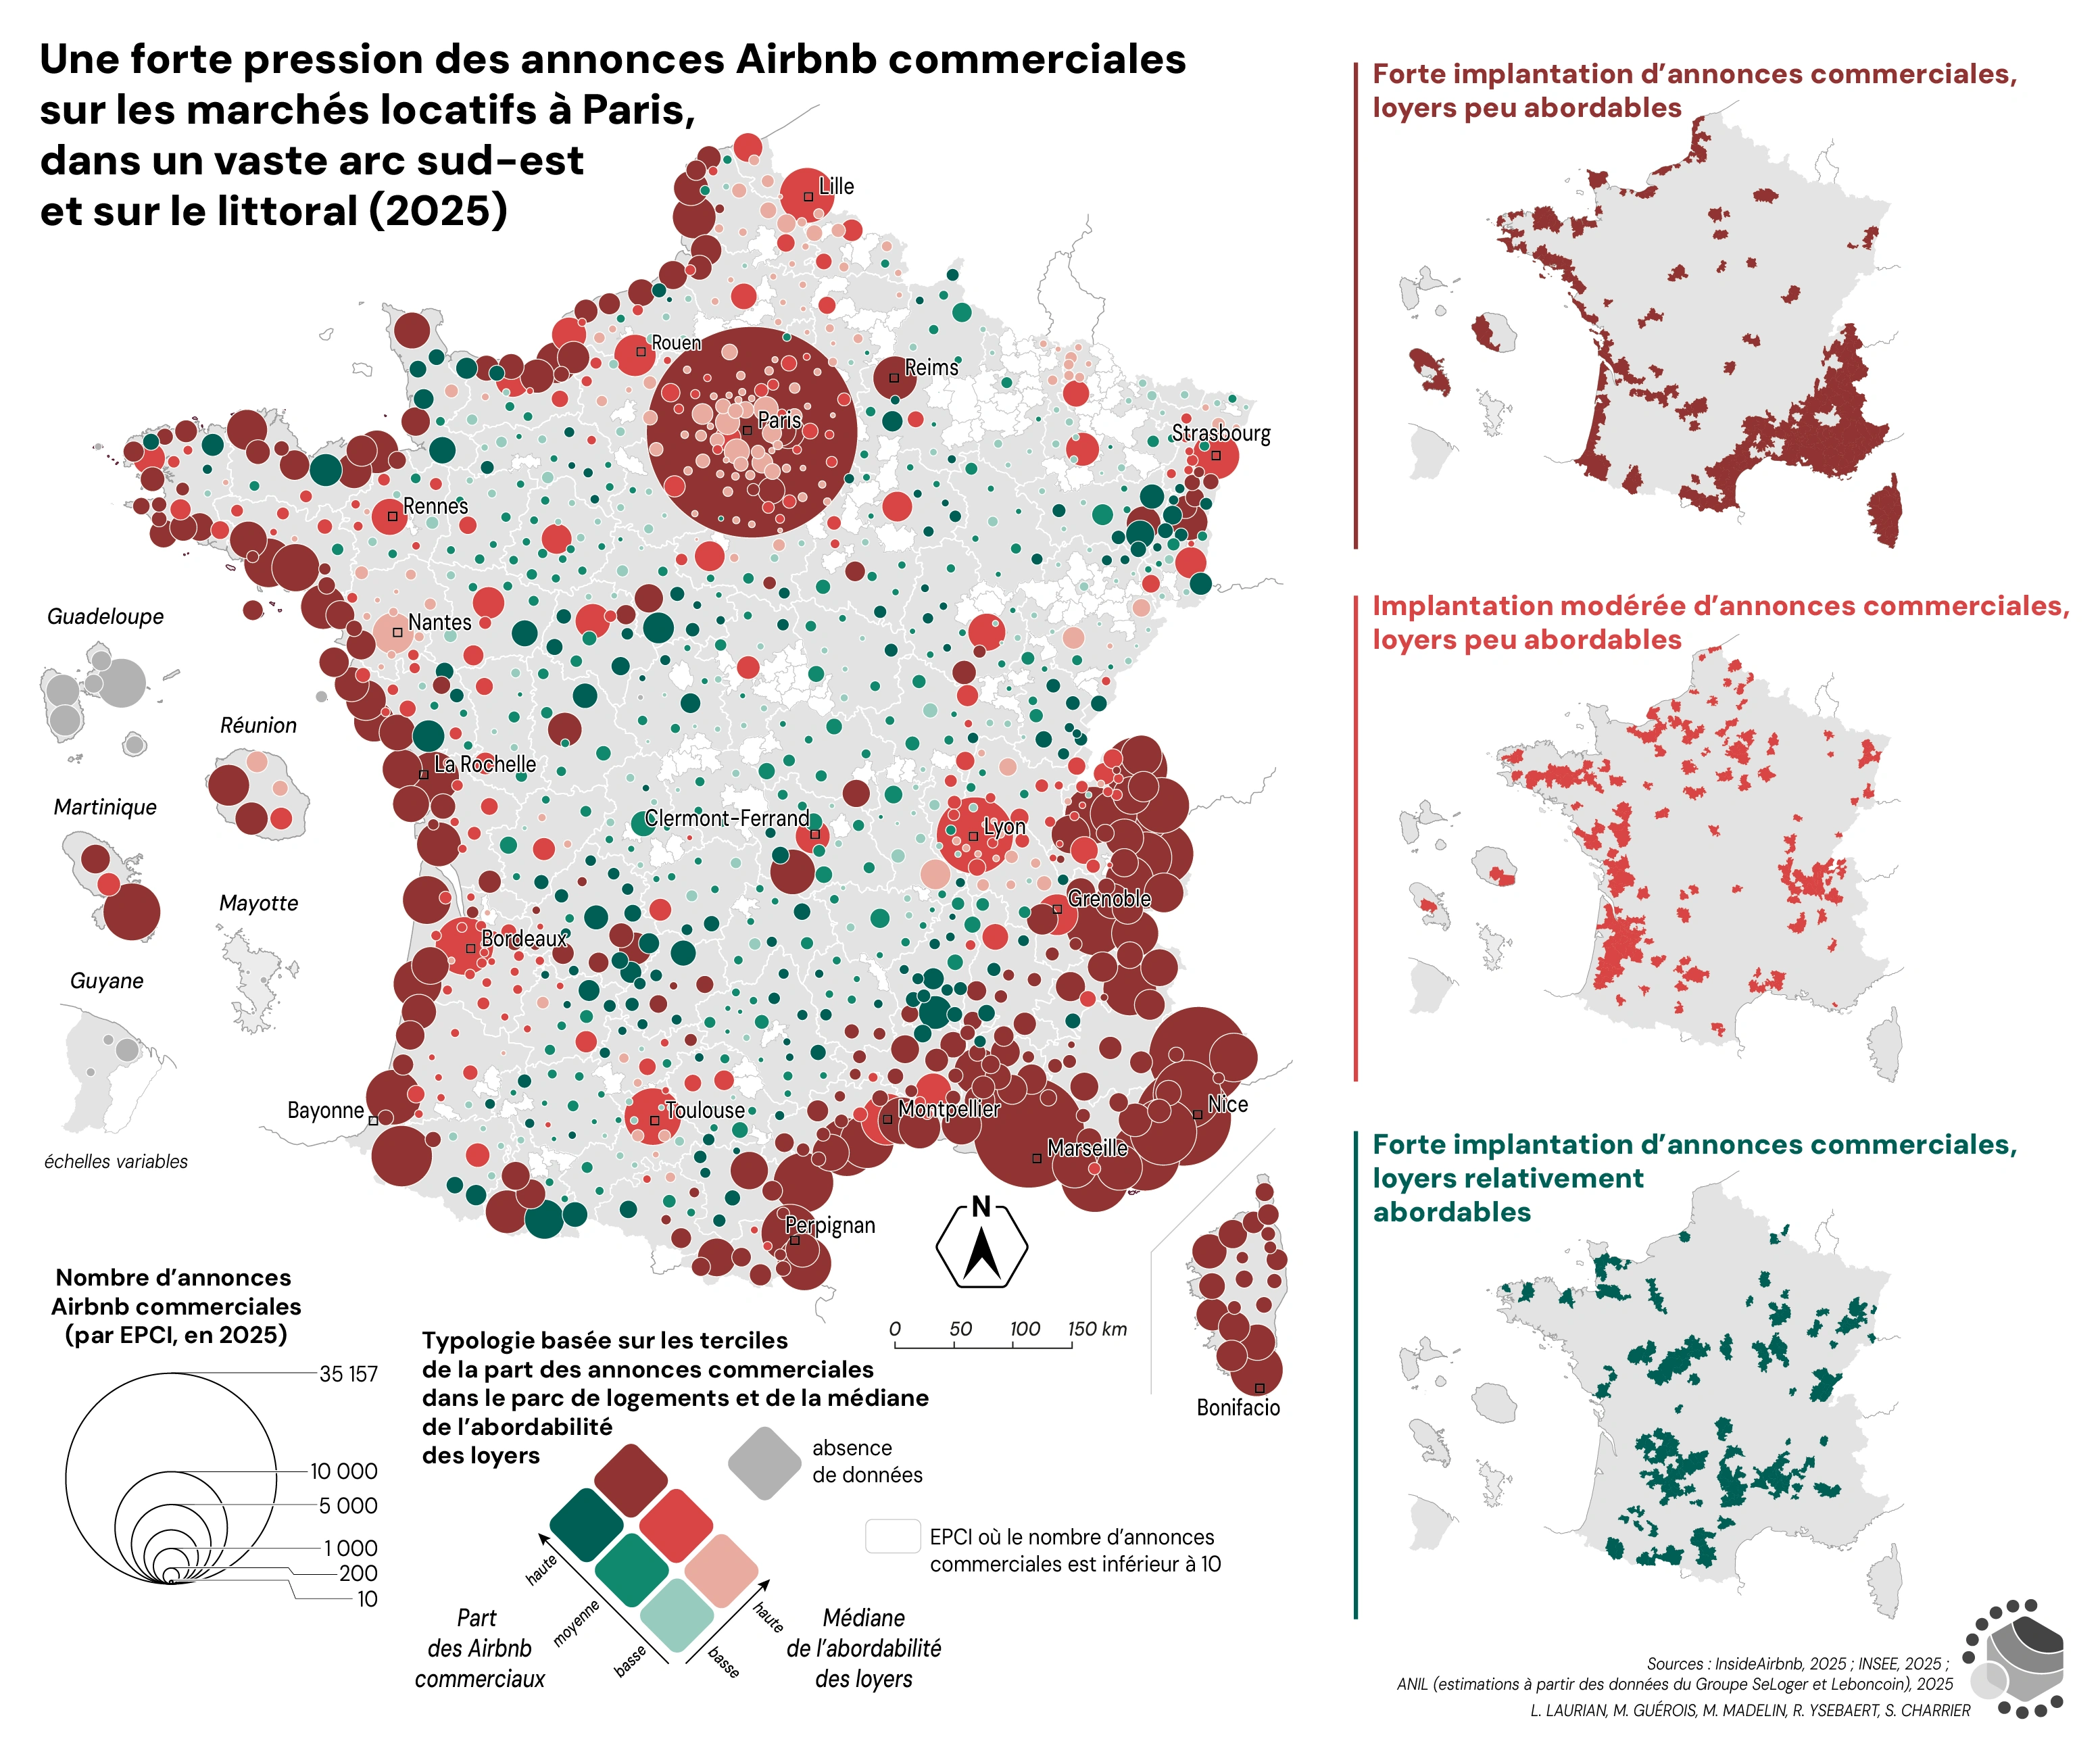
Sources : Inside Airbnb, 2025 ; INSEE, 2025 ; ANIL (estimations à partir des données du Groupe SeLoger et Leboncoin), 2025. Réalisation : L. Laurian, M. Guérois, M. Madelin, R. Ysebaert, S. Charrier, 2026.
Plusieurs de ces EPCI s’inscrivent dans des économies touristiques, où les LCD commerciales sont susceptibles d’accentuer la concurrence entre résidences secondaires et principales (figure 4). Quiberon en est un des exemples emblématiques, avec des Airbnb de type commercial en progression continue, comptant pour 5,3 % des logements, dans un contexte où les résidences secondaires tendent à augmenter aux dépens de résidences principales du parc locatif privé. Dans la commune principale de l’EPCI, Auray, à 30 km dans les terres, cette part est plus faible, mais elle progresse rapidement. Autre exemple, la Communauté de Communes (CC) du Briançonnais, dans les Alpes, illustre bien la situation de villages-stations aux portes des grands domaines skiables, qui cumulent la moitié des LCD commerciales de l’EPCI (47,6 %). Mais cette pression s’exerce aussi sur des villes moyennes de fond de vallée aux activités plus diversifiées, comme à Briançon. De manière plus ponctuelle mais tout aussi intense, d’autres EPCI ressortent avec une part élevée de LCD commerciales et de fortes tensions d’accès au logement : en région parisienne (Métropole du Grand Paris, CC voisines de Disneyland Paris, Fontainebleau, Senlis), autour des stations de ski du Massif central et des Hautes-Vosges, des hauts-lieux du tourisme vert (Sarlat-Domme), patrimonial ou gastronomique (Amboise, Saint-Émilion), des stations thermales, des sites proches d’équipements touristiques attractifs (Puy-du-Fou), ainsi que dans quelques villes moyennes proches d’événements de loisir à fort rayonnement. Au Mans, par exemple, la commune centre et plusieurs municipalités au sud traversées par le circuit de la course automobile (Arnage) sont des zones privilégiées d’implantation.
Figure 4. Focus sur des espaces de forte implantation des annonces Airbnb commerciales dans le parc de logements (2025)
Figure 4. Focus sur des espaces de forte implantation des annonces Airbnb commerciales dans le parc de logements (2025)
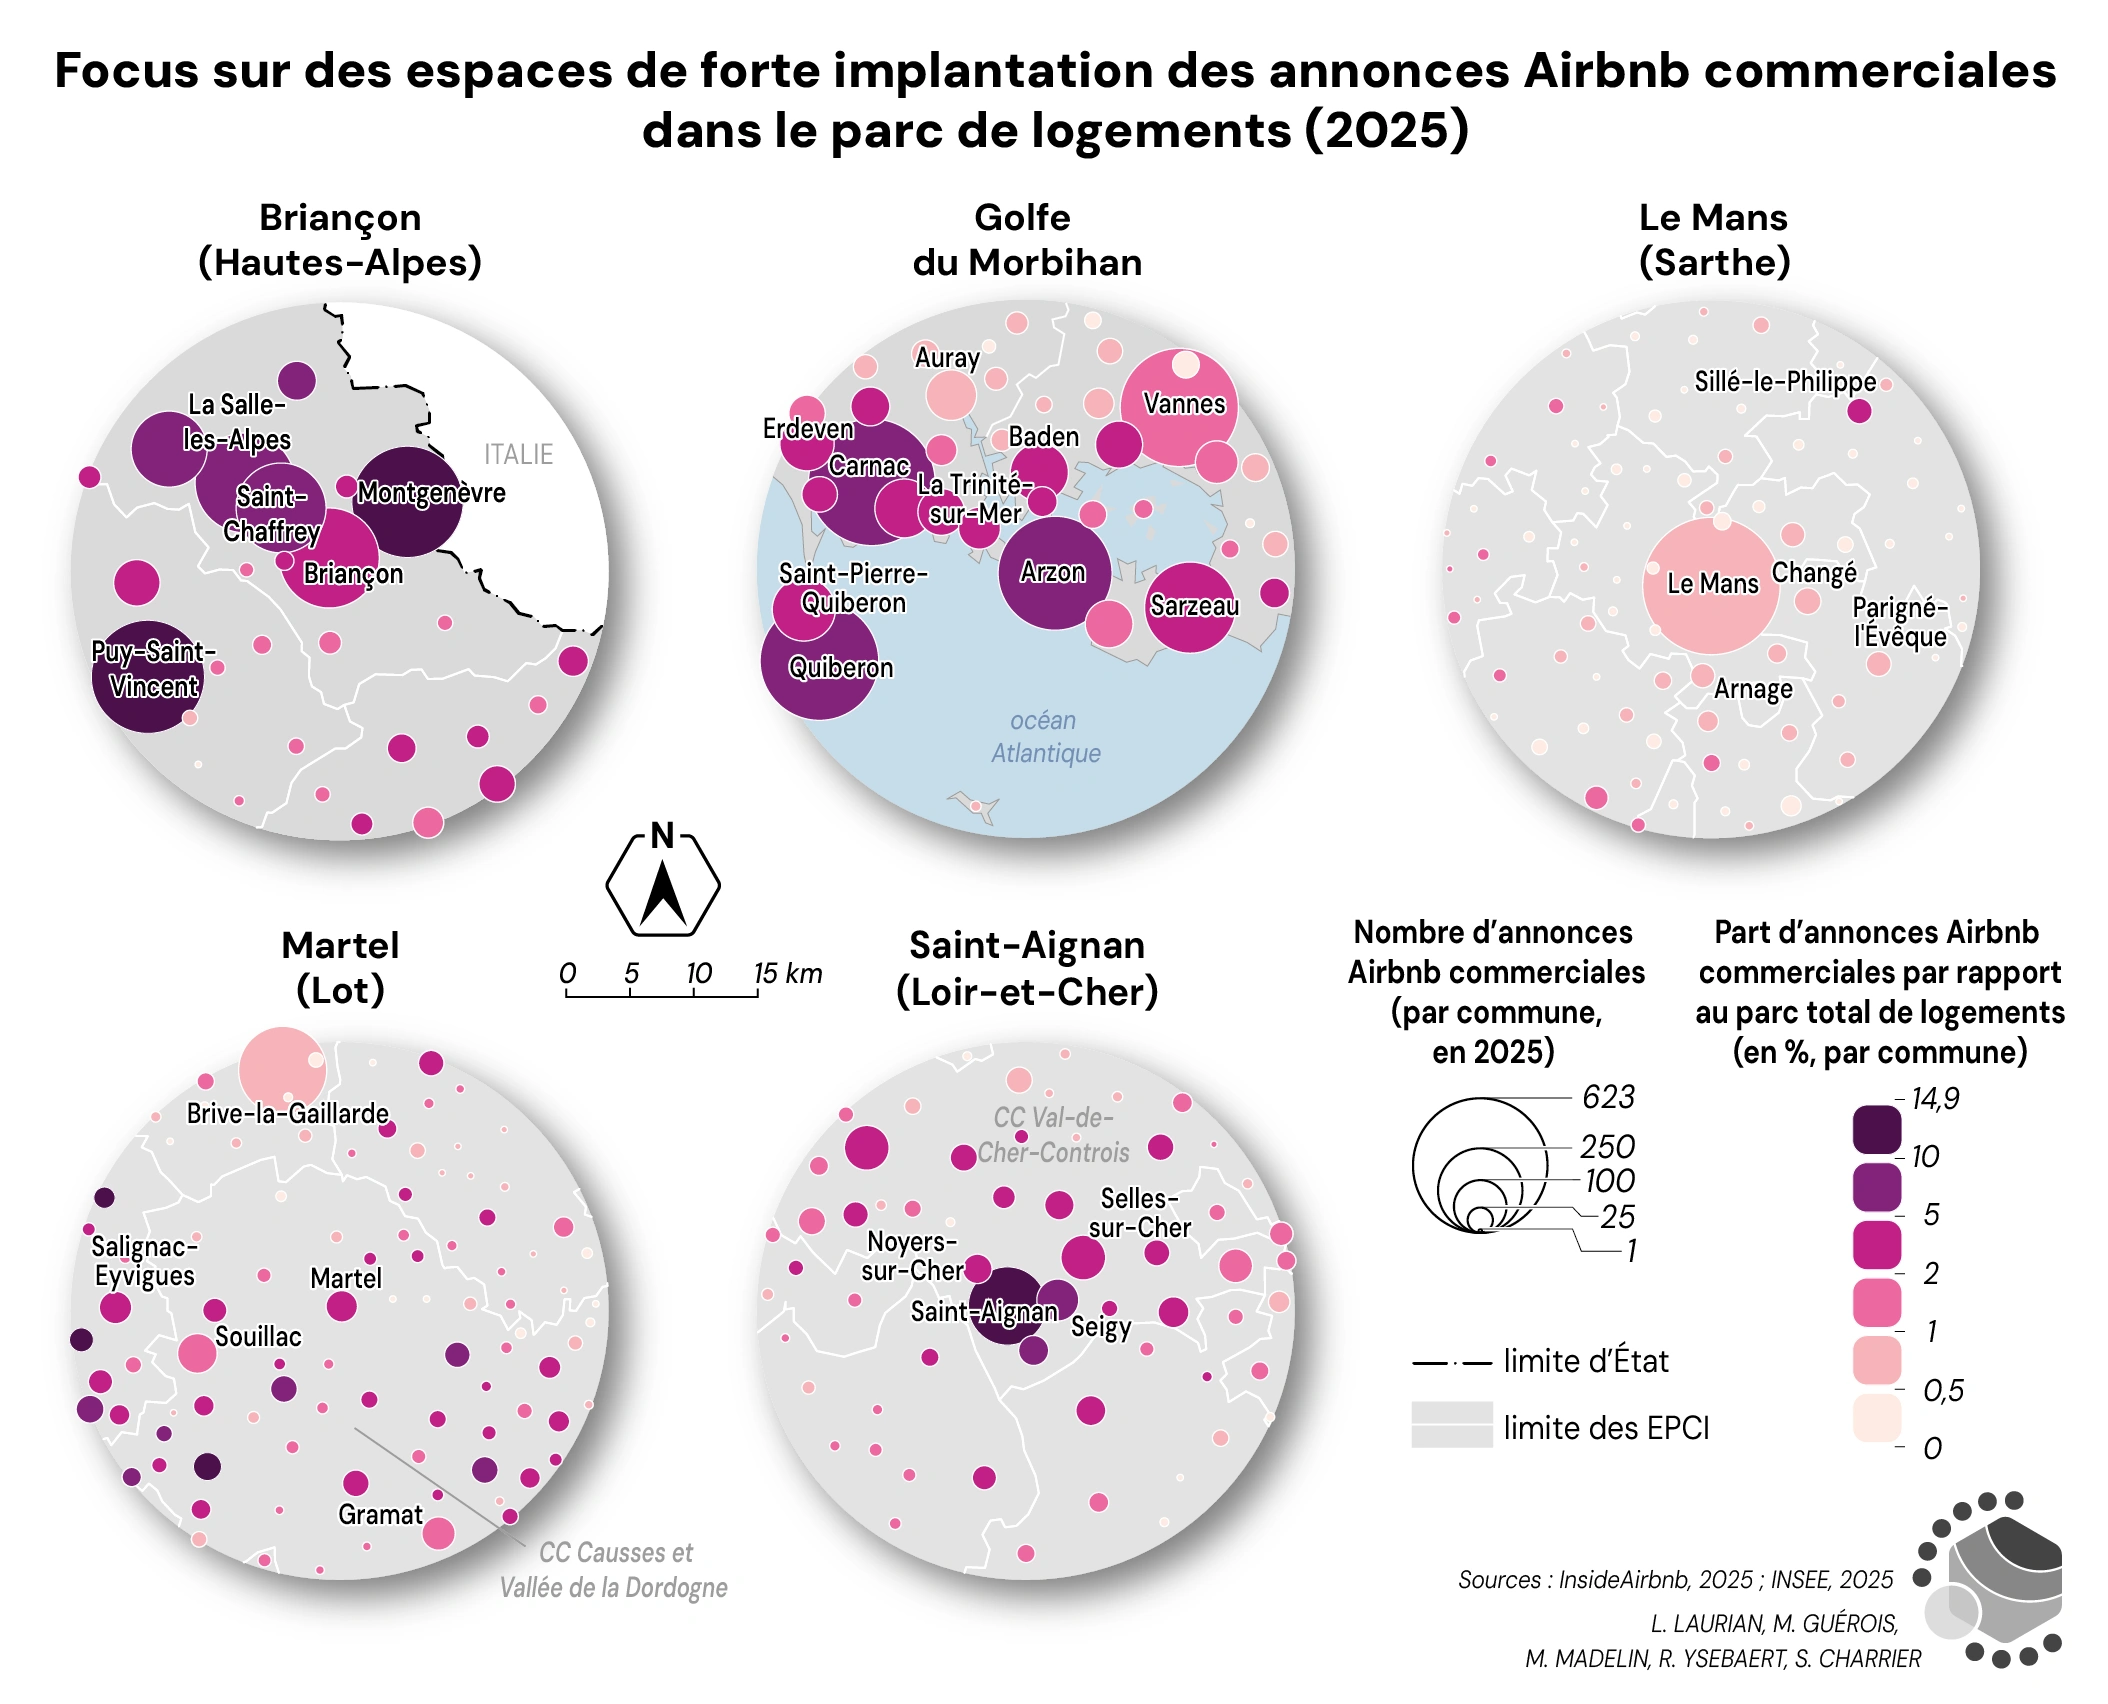
Sources : Inside Airbnb, 2025 ; INSEE, 2025. Réalisation : L. Laurian, M. Guérois, M. Madelin, R. Ysebaert, S. Charrier, 2026.
Certaines EPCI rurales aux marchés immobiliers moins tendus se démarquent aussi par une forte densité de LCD commerciales. La CC Causses et Vallée de la Dordogne fait partie des territoires attractifs pour le tourisme rural, avec des loyers plus abordables que dans les grands pôles touristiques du Périgord, mais une pression potentielle des LCD commerciales sur le logement qui tend à augmenter rapidement (voir par ex. le village de Martel, confronté aux enjeux d’équilibre entre attractivité touristique et maintien d’une capacité d’accueil pour les jeunes ménages actifs). Dans la CC Val-de-Cher-Controis, à proximité du Zoo de Beauval, Saint-Aignan et les communes voisines illustrent le cas de bourgs ruraux sans tradition d’accueil touristique mais proches d’un équipement attractif majeur, où l’expansion des LCD commerciales peut tout autant être perçue comme un levier de développement pour des campagnes à l’écart des dynamiques résidentielles que susciter des réticences de la part d’élus inquiets de l’achat de logements par des investisseurs immobiliers.
Après quinze ans de présence en France, l’offre de location Airbnb, y compris de type commercial, s’est largement diffusée au-delà des bastions initiaux de son implantation et s’est imposée non seulement comme segment majeur de l’hébergement touristique, mais aussi comme un nouveau segment du marché immobilier. À l’image d’autres secteurs du capitalisme de plateforme, elle s’inscrit dans une activité économique à part entière dont l’implantation prend des formes très hétérogènes selon les territoires, au-delà de l’opposition entre d’un côté les métropoles et grandes stations touristiques, de l’autre les territoires à plus faible attractivité résidentielle et touristique. L’accès aux données s’avère être un enjeu essentiel pour documenter ces différentes dimensions de leur présence territoriale et éclairer les choix de régulation pour l’action publique.
Les coulisses de la planche
La source Inside Airbnb
Cette planche repose sur une exploitation inédite de la base Inside Airbnb à l’échelle du territoire français. Dans un contexte de forte opacité de l’accès aux données de locations de courte durée (LCD), qui persiste malgré les progrès accomplis sous la pression de la règlementation européenne, le projet Inside Airbnb est l’initiative non commerciale de collecte des données par web scraping la plus utilisée par les chercheurs et chercheuses. Ce projet associatif affiche librement via son site web les données pour une centaine de grandes villes dans le monde (en France, les trois communes-centres de Paris, Lyon et Bordeaux ainsi que la Communauté d’Agglomération du Pays Basque). Il s’est aussi ouvert depuis peu à la diffusion ou à la vente de jeux de données pour de plus vastes couvertures spatiales, avec des archives pluri-annuelles. Les annonces y sont renseignées par une trentaine de variables qui décrivent le bien mis en location et l’hôte hébergeur. Elles sont localisées à l’adresse (floutée par Airbnb à hauteur de plus ou moins 150 mètres), sur une période allant de 2018 à 2025 (trois collectes en avril 2018, janvier 2020, novembre 2021, puis collecte trimestrielle à partir de mai 2022).
En plus de sa richesse thématique, spatiale et temporelle, cette base se distingue par une importante transparence méthodologique. Elle présente néanmoins deux limites principales : d’une part, elle sous-estime le stock de locations de courte durée, du fait notamment du rythme trimestriel de collecte et d’une focalisation sur l’entreprise Airbnb. Cette dernière reste néanmoins l’acteur dominant du marché, représentant selon les estimations de 75 % à 90 % du marché, et de plus en plus de LCD sont mises en ligne simultanément sur plusieurs plateformes. D’autre part, certaines variables clés sont absentes de la base : c’est le cas notamment du nombre de jours de réservations, qui peut toutefois être estimé à partir du nombre de commentaires laissés à la suite des séjours (voir tableau 1).
À partir de ces données massives (10 millions de lignes pour 15 années étudiées), plusieurs traitements préalables ont été réalisés. Nous avons entre autres sélectionné les annonces dites « actives », qui ont fait l’objet d’au moins un jour de réservation au cours de l’année écoulée ou d’un jour de disponibilité dans l’année à venir, afin d’écarter de l’analyse les annonces dormantes, archivées sur la plateforme sans possibilité de réservation. De plus, seules les annonces renvoyant au parc résidentiel ont été retenues (suppression des chambres d’hôtels, gîtes, yourtes…).
Identifier des locations Airbnb de type « commercial »
Les meublés de tourisme (ou locations de courte durée, terme privilégié dans cette planche) sont des prestations d’hébergement réalisées dans des logements de différents types (villa, appartement, studio meublé…), loués à l’usage exclusif d’une clientèle de passage, qui y effectue un séjour d’une journée, d’une semaine ou d’un mois, et qui n’y élit pas domicile (voir article D. 324-1 du Code de tourisme). Parmi ces LCD, celles de type « commercial » peuvent être identifiées comme correspondant aux logements qui ne peuvent pas être occupés par des habitants à l’année, par opposition aux LCD occasionnelles proposées dans les résidences principales pour quelques jours ou quelques semaines. Cette catégorie « commerciale » peut renvoyer à deux situations principales : soit des logements appartenant à des propriétaires bailleurs (ménages ou entreprises, généralement multipropriétaires) qui les louent plusieurs mois de l’année à des occupants temporaires (au moins 2 à 4 mois selon les définitions choisies), soit des résidences secondaires occupées alternativement par leur propriétaire ou, en l’absence de ces derniers, par des occupants temporaires. Nous avons ici considéré que les LCD commerciales correspondaient aux logements entiers loués 4 mois ou plus dans l’année écoulée et/ou gérés par des hôtes possédant au moins 3 annonces ou plus sur la plateforme (Tableau 1).
Tableau 1. Part de logements entiers et d’annonces Airbnb de type commercial (en rose) parmi l’ensemble des locations actives, mai 2025
| Logements entiers (88 %) | Moins de 30 nuitées réservées | De 30 à 120 nuitées réservées | Plus de 120 nuitées |
| 1-2 annonces détenues | 30.2 | 19.5 | 10.7 |
| 3 annonces | 2.6 | 1.6 | 1 |
| Plus de 3 annonces | 15.1 | 4.4 | 2.6 |
| Lecture : 88 % des 987 380 locations Airbnb actives en mai 2025 sont des logements entiers. Parmi ces derniers, ceux qui correspondent à des annonces de type commercial représentent 38 % des locations actives (somme des cases en rose). | |||
Comme indiqué plus haut, le nombre de nuitées réservées n’est pas issu directement d’Inside Airbnb, mais d’une estimation basée sur un modèle d’occupation des locations qui prend en compte le nombre de commentaires laissés par les visiteurs (disponible dans Inside Airbnb), la probabilité de laisser un commentaire sur la plateforme lors d’un séjour ainsi que la durée moyenne de ces séjours. Ce modèle couramment utilisé dans des contextes métropolitains a été ici calibré pour l’ensemble de la France à l’aide des données expérimentales d’Eurostat sur l’hébergement de courte durée, agrégées au niveau des principales plateformes numériques (Airbnb, Booking, Expedia et Tripadvisor) et diffusées à l’échelle des NUTS2 (pour la France, les anciennes régions).
La professionnalisation de l’activité vue à travers les annonces gérées par les conciergeries et agences immobilières
En mai 2025, les annonces correspondant à des logements entiers (868 917 locations, sans les chambres privées ou partagées) sont gérées par 562 694 comptes d’hôtes aux profils très hétérogènes (particuliers louant directement leur résidence principale ou secondaire, agences ou conciergeries gérant des locations pour le compte de propriétaires, sociétés d’investissement immobilier…). Dans plus de 8 cas sur 10, ces hôtes ne proposent qu’une seule location (figure 5). Mais les autres hôtes, associés à deux annonces ou plus, gèrent plus de la moitié de l’offre. Parmi ces derniers, ceux qui proposent plus de 100 locations détiennent 7,1 % de l’offre en 2025 (4,5 % en 2018). Cette forte concentration témoigne notamment de la structuration d’un marché de l’emploi autour de l’économie de plateforme, avec des intermédiaires prenant en charge une grande partie des tâches de location (remise des clés et nettoyage, création de l’annonce, tarification dynamique, ou encore plus récemment accompagnement administratif pour les autorisations de changement d’usage). Afin d’identifier les agences et conciergeries gérant de grands portefeuilles de LCD, nous nous sommes appuyés sur l’analyse croisée du nom et de l’identifiant Airbnb des hôtes et n’avons retenu que les noms d’entreprises directement identifiables (marques connues, mention du terme « agence » ou « conciergerie »), pour les comptes gérant plus de 100 LCD. Comme le nom est déclaré librement (avec parfois des prénoms pour des entreprises), sans plus d’information sur le statut des hôtes, il s’agit d’une estimation, à titre indicatif. Parmi les entreprises identifiées, 54 gèrent des portefeuilles de plus de 100 annonces et concentrent 17,5 % du total des LCD commerciales. La répartition de leurs annonces reflète des stratégies d’implantation variées (figure 6) : Maeva, marque du groupe Pierre et Vacances – Center parcs, gère un parc important de villégiatures dans les Alpes, héritage de l’implantation ancienne du groupe dans les stations de ski de haute montagne. Cocoonr, start-up implantée initialement à Rennes et dans plusieurs secteurs balnéaires proches, privilégie une extension vers les marchés métropolitains (Toulouse, Bordeaux, Paris…), tout en commençant à investir le marché de la montagne, sans doute en prévision des Jeux d’hiver de 2030.
Figure 5. Une concentration croissante des annonces Airbnb de logements entiers parmi les hôtes multiloueurs (avr. 2018- mai 2025)
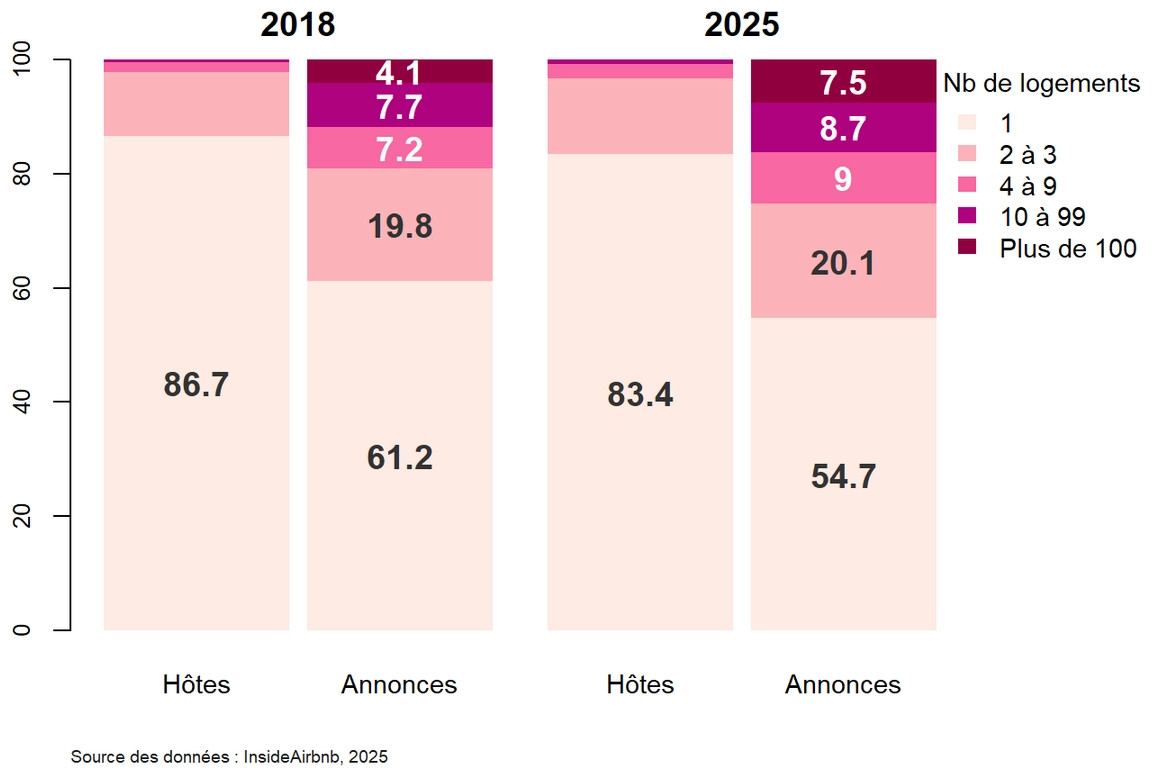
Source : Inside Airbnb, 2025.
Lecture : En mai 2025, 16,6 % des hôtes de logements entiers détiennent chacun au moins deux annonces ou plus. Les annonces gérées par ces hôtes multiloueurs représentent 45,3 % du total de LCD en logements entiers (contre 38,8 % en janvier 2018).
Figure 6. Répartition des annonces Airbnb commerciales gérées par quelques grandes agences et conciergeries (mai 2025) : des stratégies d’implantation variées
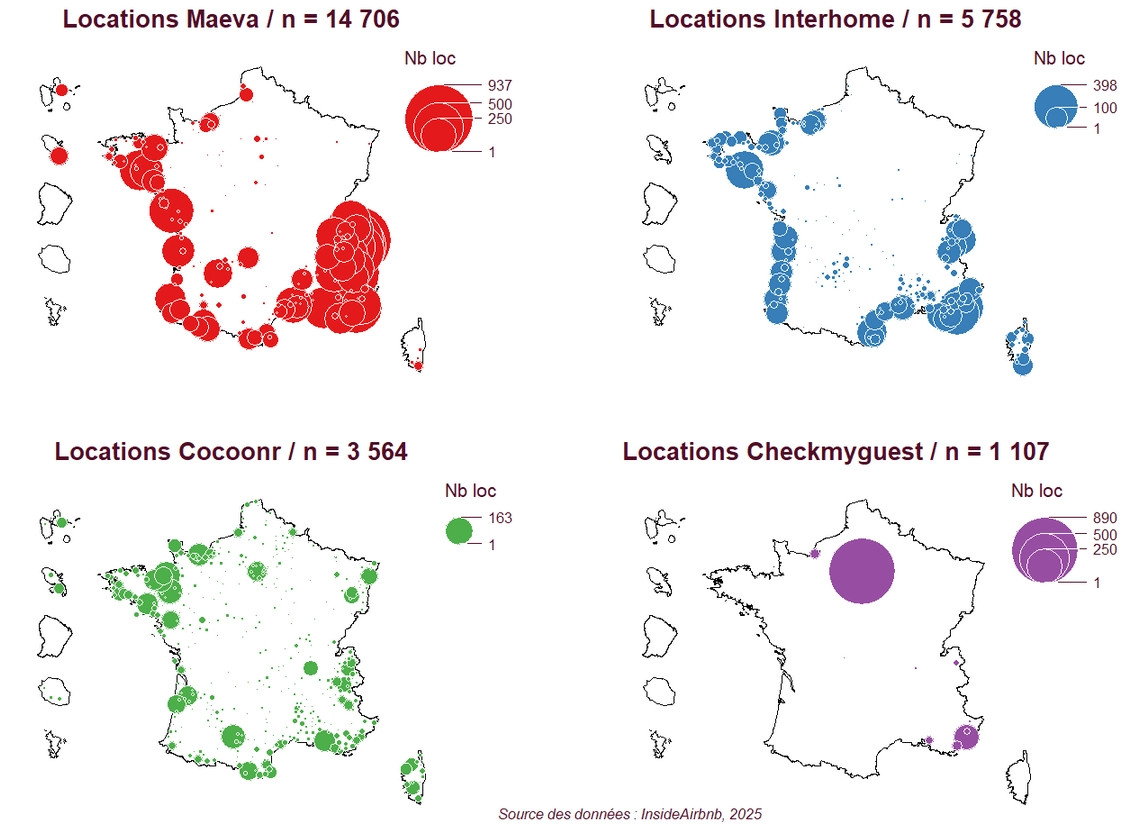
Source : Inside Airbnb, 2025.
Les EPCI, maillage d’analyse privilégié à l’échelle nationale
L’analyse proposée s’appuie sur le maillage des 1254 EPCI (Établissements Publics de Coopération Intercommunale) de France hexagonale et des DROM, ainsi que sur les 4 îles mono-communales (îles d’Yeu, de Bréhat, de Sein et d’Ouessant). Le choix de cet échelon intercommunal est motivé par le rôle de plus en plus prégnant des intercommunalités dans la mise en œuvre de politiques locales du logement et de l’habitat. C’est aussi souvent à cet échelon que se mettent en place des systèmes de veille territoriale des marchés immobiliers. De plus, ce maillage relativement large semble bien adapté à l’appréhension nationale d’un phénomène caractérisé par de petits effectifs statistiques dans de nombreuses communes des espaces de faible densité. On limite ainsi le nombre de mailles comportant trop peu de locations pour se prêter à des mesures d’évolution (123 EPCI comptant moins de 10 locations Airbnb commerciales en mai 2022 sont ainsi écartés de l’analyse). Parfois, néanmoins, le choix de l’EPCI conduit à une perte d’information non négligeable, notamment dans plusieurs EPCI littorales de grande taille (à l’image de la Communauté d’Agglomération du Pays Basque), où les contrastes sont particulièrement marqués entre communes littorales sous forte tension immobilière et communes rétro-littorales moins affectées. Le croisement avec d’autres échelles d’analyse de résolution plus fine (communes ici) permet de compenser cette limite dans les quelques zooms proposés (figure 4).
Le zonage en espaces urbains et ruraux proposé au niveau communal permet d’analyser la diffusion spatiale du parc de locations meublées touristiques au croisement de critères de hiérarchie urbaine et de types d’espaces (pôles urbains ou couronnes périurbaines ou espaces hors attraction urbaine). Il est construit à partir du regroupement des catégories détaillées de la nomenclature des Aires d’Attraction des Villes (AAV) de l’INSEE. Les villes petites et moyennes et les zones rurales (hors attraction urbaine), qu’elles soient ou non situées dans des zones touristiques, rassemblent plus de la moitié des locations Airbnb commerciales (54 %) contre 41 % de l’ensemble des logements (tableau 2).
Tableau 2. Répartition des logements (2021), des annonces Airbnb, totales et commerciales (mai 2025), par type d’espace (%)
| Type d'espaces (AAV) | Part du total des logements |
Part du total des annonces Airbnb |
Part du total des annonces Airbnb commerciales |
| Paris | 13.8 | 11.8 | 10.5 |
| Couronne Paris | 3.5 | 1.4 | 1.2 |
| Grand pôle | 21.1 | 16.9 | 17.8 |
| Couronne grand pôle | 20.7 | 18.5 | 16.3 |
| Petit/moyen pôle | 15.3 | 17.9 | 20.5 |
| Couronne petit/moyen pôle | 16.8 | 17.4 | 16.1 |
| Hors aire d'attraction des villes | 8.8 | 16.2 | 17.7 |
| Source : Inside Airbnb 2025, RP 2021 INSEE. |
|||
| Lecture : Dans ce tableau comme dans la figure 2, les types d’espaces sont construits à partir du regroupement de catégories détaillées de la nomenclature des Aires d’Attraction des Villes (AAV) de l’INSEE. Les grands pôles sont les pôles urbains qui comptent plus de 200 000 habitants. | |||
La pression des LCD commerciales sur le parc de logements a été évaluée au niveau des EPCI et des communes en faisant le rapport entre le nombre de LCD commerciales en mai 2025 et le total de logements en 2021 (RGP INSEE, 2024). La variable d’abordabilité des loyers est quant à elle construite à partir de deux sources : les indicateurs de loyers diffusés par l’ANIL (Agence Nationale pour l’Information sur le Logement) à partir du traitement de données d’annonces parues sur les plateformes Leboncoin et SeLoger en 2025. Pour estimer un loyer relatif au niveau de vie des habitants à l’échelle des EPCI, le niveau moyen des loyers a été rapporté aux revenus des habitants en 2021 (source : INSEE, niveau de vie calculé d’après le revenu annuel des ménages après impôts et prestations sociales).
Bibliographie
Aguilera T., Artioli F., Colomb C. (2025). Housing Under Platform Capitalism. The Contentious Regulation of Short-Term Rentals in European Cities, University of California Press.
Allam Y., Breuillé M., Le Gallo J. (2025). « From Sharing to Capitalizing: Evaluating the Rise of Airbnb in Housing Prices », Journal of Regional Science, Wiley, 66(3), 928–949.
Cox M., Harr K. (2020). « Carences des plateformes. Manque de coopération des plateformes de location de courte durée avec les villes et nécessité d’une réglementation efficace pour protéger le logement. » Étude demandée par des membres du groupe GUE/NGL de la commission IMCO du Parlement européen. URL : https://left.eu/content/uploads/2020/12/GUE-NGL-Fr_compressed-2.pdf.
Fédération Nationale des Agences d'Urbanisme (2025). Les territoires face à la montée des locations de courte durée. Les dossiers FNAU, 63, juin 2025. URL : https://fnau.org/wp-content/uploads/2025/07/fnau-63-locations-courte-duree-web.pdf
IGEDD-IGF-IGA (2022). Lutte contre l'attrition des résidences principales dans les zones touristiques en Corse et sur le territoire continental, juin 2022. URL : https://www.vie-publique.fr/files/rapport/pdf/289232.pdf
Dossier du Courrier des maires (URL : https://www.courrierdesmaires.fr/article/airbnb-deliveroo-waze-les-villes-face-a-l-uberisation-de-l-economie-et-de-la-societe.52221)
 Science ouverte
Accès ouvert
Sources logicielles
- https://gitlab.huma-num.fr/atlas-social-de-la-france/asf/-/tree/main - Sources du Script R ASF, Licence GNU/GPL.
Citer ce document
Marianne Guérois, Louis Laurian, Malika Madelin et Ronan Ysebaert, 2026 : « Les locations Airbnb de type commercial dans le parc résidentiel (2018-2025) : une vaste expansion de la pression sur les marchés du logement », in R. Le Goix, A. Ribardière, J. Rivière & alii, Atlas Social de la France [En ligne], eISSN : 3100-0797, mis à jour le : 14/09/2026, URL : http://atlas-social-de-france.fr/index.php?id=1359, DOI : https://doi.org/10.48649/asf.1359.
Auteur.e.s